Archivo de la categoría: Economía

QR subte 20250512 144748 0000

Aumenta el transporte público desde octubre: cuánto costará el colectivo y el subte

Octubre comenzará con aumentos en el transporte público del Área Metropolitana de Buenos Aires (AMBA). Desde este jueves 1° de octubre, serán modificadas las tarifas de los colectivos que circulan por la Ciudad y la provincia de Buenos Aires, mientras que también será actualizado el precio del boleto del subte porteño.

Los nuevos valores surgirán de los mecanismos de actualización establecidos por cada jurisdicción. En ambos casos, el incremento estará relacionado con la inflación registrada en agosto por el Instituto Nacional de Estadística y Censos (INDEC), que fue del 1,7%, a la que se incorporará un adicional de dos puntos porcentuales contemplado en las fórmulas vigentes.

De esta manera, el comienzo del nuevo mes estará acompañado por un nuevo ajuste en los principales medios de transporte utilizados diariamente por los pasajeros del AMBA. En tanto, el nuevo cuadro tarifario de los trenes metropolitanos todavía no fue definido oficialmente.

Cuánto costará el colectivo en la provincia de Buenos Aires

Los colectivos que se encuentran bajo jurisdicción de la provincia de Buenos Aires tendrán una actualización del 3,7% desde el 1° de octubre. El monto final que deberá ser abonado dependerá de la distancia recorrida y de que la tarjeta SUBE se encuentre registrada.

Con el nuevo esquema, los valores quedarán establecidos de la siguiente manera:

  • De 0 a 3 kilómetros: $1.206,39.
  • De 3 a 6 kilómetros: $1.357,18.
  • De 6 a 12 kilómetros: $1.507,98.
  • De 12 a 27 kilómetros: $1.809,58.

El incremento alcanzará a una parte importante de los pasajeros que utilizan diariamente los colectivos bonaerenses para trasladarse entre los distintos municipios del conurbano y la Ciudad de Buenos Aires.

La distancia del viaje continuará siendo uno de los principales factores utilizados para determinar el precio del boleto, por lo que no todos los usuarios abonarán el mismo importe.

Nuevas tarifas de colectivos en CABA

En la Ciudad de Buenos Aires también será aplicado un aumento del 3,7% en las tarifas de los colectivos a partir de octubre.

El esquema de actualización contempla, además, nuevos incrementos mensuales que estarán vinculados con la evolución del Índice de Precios al Consumidor (IPC) elaborado por el INDEC, al que se sumarán dos puntos porcentuales.

Los nuevos valores según la distancia recorrida serán:

  • De 0 a 3 kilómetros: $920,48.
  • De 3 a 6 kilómetros: $1.022,81.
  • De 6 a 12 kilómetros: $1.101,59.
  • De 12 a 27 kilómetros: $1.180,44.

De esta manera, el precio del viaje en colectivo porteño volverá a modificarse en octubre como parte del mecanismo de actualización tarifaria vigente.

Para quienes realizan varios viajes por día, el impacto mensual dependerá no solamente del nuevo valor del boleto, sino también de la cantidad de traslados efectuados y de los descuentos disponibles para pasajeros frecuentes.

El subte porteño también aumenta en octubre

Los aumentos en el transporte público del AMBA también alcanzarán al subterráneo de la Ciudad de Buenos Aires.

Desde el jueves 1° de octubre, el boleto general del subte será actualizado un 3,7%. De esta manera, el pasaje pasará de $1.753 a $1.817.

También serán modificadas las tarifas especiales. Los nuevos valores serán:

  • Tarifa Social: $635,95.
  • Tarifa estudiantil: $254,38.
  • Premetro: $635,95.

El incremento se sumará a las subas aplicadas durante el año. Según el esquema informado, el pasaje del subte acumulará un aumento del 50,66% en lo que va de 2026, mientras que la inflación acumulada durante el mismo período se ubicará en el 33,5%.

La diferencia entre ambas variaciones se convierte en uno de los principales aspectos a considerar al analizar la evolución del costo del transporte para los usuarios porteños.

Qué pasajeros mantienen beneficios y tarifas gratuitas

A pesar de la actualización de octubre, continuarán vigentes diferentes beneficios destinados a determinados grupos de usuarios.

Entre ellos se encuentran los pases gratuitos para jubilados y pensionados, personas con discapacidad, trasplantados y pacientes que permanecen en lista de espera, además del boleto estudiantil gratuito.

Estos beneficios no serán eliminados por el nuevo aumento y continuarán aplicándose bajo las condiciones establecidas para cada categoría.

Los pasajeros que utilizan el transporte público de manera frecuente también continuarán contando con descuentos progresivos asociados a la cantidad de viajes realizados.

El esquema contempla una reducción creciente del valor de los pasajes a medida que aumenta la cantidad de viajes acumulados durante el período correspondiente.

Los descuentos serán:

  • Entre 21 y 30 viajes: 20% de descuento.
  • Entre 31 y 40 viajes: 30% de descuento.
  • Desde 41 viajes: 40% de descuento.

Por este motivo, el impacto efectivo del aumento no será idéntico para todos los pasajeros. Quienes realicen una gran cantidad de viajes podrán acceder a mayores descuentos, siempre que cumplan con las condiciones previstas por el sistema.

Qué pasará con los trenes del AMBA en octubre

Mientras los nuevos precios de colectivos y subte ya fueron establecidos, todavía no fue oficializado el cuadro tarifario de los trenes metropolitanos para octubre.

El último incremento había comenzado a regir el 1° de septiembre. En aquella oportunidad, el boleto mínimo con la tarjeta SUBE registrada había pasado a costar $480, luego de una actualización del 14,29%.

El esquema previsto en la Resolución 27/2026 contemplaba aumentos escalonados hasta septiembre. Por ese motivo, para conocer los valores correspondientes a octubre deberá esperarse la definición oficial y su posterior publicación en el Boletín Oficial. Hasta que esa actualización sea comunicada, los usuarios de las distintas líneas ferroviarias metropolitanas deberán tomar como

Aumentó la pobreza en Argentina y alcanzó al 32,3% de la población

La pobreza aumentó en Argentina durante el primer semestre de 2026 y volvió a superar el 30% de la población, según los datos difundidos por el Instituto Nacional de Estadística y Censos (INDEC). La medición oficial registró una incidencia del 32,3% entre las personas de los 31 aglomerados urbanos relevados, mientras que la indigencia llegó al 7,5%.

En términos de hogares, la pobreza fue registrada en el 24,4% de las familias, mientras que el 5,6% quedó por debajo de la línea de indigencia. Los resultados muestran un incremento respecto de la medición correspondiente al segundo semestre de 2025, cuando la pobreza había alcanzado al 28,2% de las personas y la indigencia al 6,3%.

De acuerdo con la información oficial, el dato corresponde al universo de los aglomerados urbanos incluidos en la Encuesta Permanente de Hogares. Por lo tanto, las cifras expresadas para el conjunto del país mediante extrapolaciones deben ser diferenciadas de los resultados oficiales publicados por el INDEC.

El informe elaborado por el organismo estadístico mostró que el 32,3% de las personas relevadas se encontraba por debajo de la línea de pobreza durante el primer semestre de 2026. Dentro de ese universo, el 7,5% fue ubicado por debajo de la línea de indigencia.

La diferencia entre ambas mediciones resulta relevante. La pobreza comprende a quienes viven en hogares cuyos ingresos no alcanzan para cubrir el conjunto de bienes y servicios que integran la canasta básica total. En cambio, la indigencia identifica a quienes no logran cubrir siquiera el costo de la canasta básica alimentaria.

En la comparación semestral, la pobreza aumentó 4,1 puntos porcentuales en personas, mientras que la indigencia registró una suba de 1,2 puntos. En el caso de los hogares, las variaciones también fueron positivas respecto del período anterior.

La medición oficial permite observar así un deterioro en la situación de los ingresos de una parte importante de la población durante los primeros seis meses del año.

Aplicado a los aglomerados urbanos incluidos en la medición, el porcentaje informado por el INDEC representa aproximadamente 9,7 millones de personas pobres y unos 2,2 millones de indigentes.

Cuando la tasa oficial es proyectada sobre la población total del país, se obtiene una cantidad cercana a los 15 millones de personas en situación de pobreza. Sin embargo, esta última cifra debe ser presentada como una estimación y no como un número oficial nacional, ya que la medición del INDEC se realiza sobre los aglomerados urbanos relevados.

Una estimación privada elaborada a partir de datos de la EPH había calculado, para el mismo período, alrededor de 15,4 millones de personas pobres, frente a unos 13,4 millones durante el segundo semestre de 2025. Se trata de un cálculo propio y, por ese motivo, puede presentar diferencias respecto de una extrapolación directa de la tasa oficial.

Uno de los aspectos más relevantes del informe está relacionado con la distribución de la pobreza según los grupos etarios. Los niños y adolescentes continúan encontrándose entre los sectores con mayor incidencia de la pobreza, de acuerdo con los datos difundidos para el primer semestre.

En el grupo de 0 a 14 años, el 44,5% de las personas fue registrado por debajo de la línea de pobreza. Entre quienes tienen entre 15 y 29 años, la incidencia llegó al 36,9%, mientras que en el segmento de 30 a 64 años alcanzó el 28,8%.

Entre las personas de 65 años y más, en tanto, la proporción fue del 14,8%.

Estos porcentajes permiten observar que la pobreza no afecta de manera uniforme a todos los grupos de edad. La mayor incidencia se concentró entre los menores de 15 años, mientras que el porcentaje fue descendiendo en los grupos de mayor edad.

Ingresos de los hogares pobres y costo de la canasta básica

Otro de los indicadores incluidos en la medición está relacionado con la distancia existente entre los ingresos familiares y el valor de la canasta básica total (CBT).

Durante el primer semestre de 2026, el ingreso total familiar promedio de los hogares pobres fue de $922.755, mientras que la canasta básica total promedio correspondiente a esos hogares alcanzó los $1.440.395.

La diferencia entre ambos valores refleja el monto que, en promedio, separó a esos hogares del umbral utilizado para determinar la condición de pobreza. Según el informe estadístico, esa distancia se amplió respecto del segundo semestre de 2025.

El indicador resulta relevante porque no solamente permite conocer cuántos hogares quedaron debajo de la línea de pobreza, sino también observar la brecha entre los ingresos disponibles y el costo de los bienes y servicios considerados necesarios para superar ese límite.

La evolución de la pobreza también presentó diferencias entre las distintas regiones y áreas urbanas del país.

Según el análisis citado en el informe, el Noreste Argentino (NEA) registró una de las mayores tasas de pobreza, con un nivel cercano al 41,5%. También se destacó la situación del conurbano bonaerense, donde la incidencia se ubicó en torno al 36,9%.

El Gran Buenos Aires concentra, además, una parte importante de la población relevada por la Encuesta Permanente de Hogares. Por esa razón, los movimientos registrados en esta región tienen un peso significativo sobre el resultado general.

La información oficial permite analizar las diferencias territoriales y observar que la evolución de la pobreza no fue idéntica en todos los centros urbanos incluidos en la encuesta.

Qué cambió respecto de 2025

El dato del primer semestre de 2026 representa un incremento frente al segundo semestre del año anterior. La pobreza había sido ubicada en 28,2% de las personas durante la segunda mitad de 2025, mientras que la nueva medición la llevó al 32,3%. La indigencia también pasó de 6,3% a 7,5% en el mismo período.

De esta manera, la pobreza volvió a ubicarse por encima del 30%, luego de la reducción registrada en períodos anteriores.

El contraste con 2024 también fue señalado por el Gobierno. En aquel momento, durante el primer semestre, la pobreza había alcanzado el 52,9% y la indigencia el 18,1%. Frente a esos valores, los indicadores actuales continúan siendo considerablemente inferiores, aunque muestran un incremento respecto de la medición inmediatamente anterior.

La evolución de la pobreza está vinculada con la relación entre los ingresos de los hogares y el costo de los bienes y servicios necesarios para superar las líneas de pobreza e indigencia. Por ese motivo, los cambios en salarios, jubilaciones, transferencias y precios tienen incidencia directa sobre la medición.

El dato publicado por el INDEC también debe ser analizado junto con la evolución de los precios durante el período. Cuando los ingresos no acompañan el incremento del costo de la canasta básica, una mayor cantidad de hogares puede quedar por debajo del umbral de pobreza.

La medición, además, no constituye una fotografía de toda la población del país, sino un indicador construido a partir de los aglomerados urbanos relevados por la EPH. El propio INDEC mantiene series históricas que permiten comparar la evolución de las tasas de pobreza e indigencia a lo largo de los distintos períodos.

Con el nuevo informe, el dato central queda marcado por el aumento de la pobreza al 32,3% durante el primer semestre de 2026, acompañado por una indigencia del 7,5%. La evolución de los ingresos familiares y del costo de las canastas básicas será determinante para conocer cómo continuará este indicador en las próximas mediciones.

ARBA elimina retenciones sobre cuentas especiales de inmobiliarias para facilitar la bancarización

La Agencia de Recaudación de la provincia de Buenos Aires (ARBA) implementó una nueva herramienta para simplificar el cumplimiento tributario y facilitar la bancarización de las operaciones del sector inmobiliario.

A partir de un trabajo conjunto con Banco Provincia, las cuentas bancarias especiales utilizadas por inmobiliarias para administrar fondos de terceros quedarán excluidas del régimen de recaudación sobre acreditaciones.

La medida alcanza a cuentas destinadas al manejo de dinero correspondiente a clientes en operaciones de compra, venta, alquileres y otros servicios. El objetivo es evitar que esos movimientos, que no constituyen ingresos propios de la inmobiliaria, generen retenciones y acumulación de saldos a favor.

“De esta manera, simplificamos el cumplimiento tributario y damos respuesta a un sector con el que venimos trabajando para resolver problemas históricos. Eliminamos la generación de saldos a favor acumulados que se producían al administrar fondos de clientes en cuentas propias” , explicó el director ejecutivo de ARBA , Cristian Girard.

La iniciativa surgió de una gestión conjunta entre ARBA y Banco Provincia para desarrollar un producto bancario específico que permita canalizar estas operaciones de manera formal, sin sumar distorsiones tributarias ni inmovilizar recursos que pertenecen a terceros.

ARBA también definió los requisitos que deberán cumplir quienes actúan como agentes de recaudación para solicitar la autorización correspondiente y aplicar la exclusión sobre las cuentas ofrecidas a sus clientes.

El Gobierno aumentó las prestaciones por discapacidad: cuáles son los nuevos valores

El Gobierno oficializó una nueva actualización de las prestaciones por discapacidad que comenzó a regir en septiembre de 2026. El incremento fue establecido mediante la Resolución 3487/2026, publicada en el Boletín Oficial, y alcanzó a los distintos servicios incluidos en el nomenclador de prestaciones para personas con discapacidad.

La actualización fue fijada en 1,7% para septiembre, en línea con el mecanismo de actualización mensual vinculado a la variación del Índice de Precios al Consumidor (IPC). Además, fue ratificado el adicional correspondiente a la región patagónica, por lo que las prestaciones destinadas a beneficiarios de determinadas provincias continuarán contemplando un 20% adicional sobre el arancel básico por zona desfavorable.

La nueva modificación toma como referencia los valores que habían sido establecidos para agosto mediante la Resolución 2775/2026. En esa oportunidad, los aranceles habían recibido una actualización del 2,10%, calculada a partir del IPC correspondiente a julio. Para septiembre, el mismo criterio fue aplicado sobre la inflación registrada durante agosto.

Con la actualización oficial, los valores quedaron distribuidos en las categorías A, B y C, según el tipo de prestación y las condiciones establecidas para cada servicio. También fueron modificados los importes correspondientes a prestaciones específicas que cuentan con módulos propios.

Uno de los montos más elevados corresponde a la internación para rehabilitación, cuyo valor fue actualizado a $5.982.158,61.

También fueron incrementados los aranceles correspondientes a centros de día, centros educativos terapéuticos, formación y aprestamiento laboral, escolaridad, estimulación temprana, hogares, residencias, rehabilitación y transporte.

Nuevos valores de los centros de día y servicios educativos

Dentro de la Categoría A, el Centro de Día con jornada doble quedó establecido en $1.120.292,68, mientras que la jornada simple fue fijada en $595.990,93. Para los Centros Educativos Terapéuticos, los valores ascienden a $1.258.436,01 en jornada doble y $687.261,23 en jornada simple.

En formación y aprestamiento laboral, la jornada doble alcanza los $1.099.562,74 y la simple, $597.925,91. En cuanto a la escolaridad primaria, el arancel se ubicó en $1.180.117,30 para doble jornada y en $596.846,71 para jornada simple.

Para el nivel preprimario, los valores quedaron en $1.121.214 para doble jornada y $596.846,71 para jornada simple.

En la Categoría B, el Centro de Día fue actualizado a $940.993,17 para doble jornada y a $501.483,70 para jornada simple. El Centro Educativo Terapéutico, por su parte, quedó en $1.056.551,78 y $576.828,99, respectivamente.

La escolaridad primaria de doble jornada fue establecida en $991.308,23, mientras que la jornada simple quedó en $501.483,70.

Para la Categoría C, el Centro de Día pasó a $716.517,21 en doble jornada y $382.159,19 en jornada simple. En los Centros Educativos Terapéuticos, los importes alcanzan $805.995,13 para doble jornada y $440.463,31 para jornada simple.

La formación laboral de doble jornada quedó en $704.371,12, mientras que la simple fue fijada en $382.419,37. En escolaridad primaria, la doble jornada alcanza los $754.850,25.

Hogares y residencias para personas con discapacidad

Los servicios de hogares y residencias también fueron alcanzados por la actualización de septiembre. En este segmento se encuentran algunos de los aranceles más elevados del nomenclador, especialmente cuando se combinan distintas prestaciones.

Para la Categoría A, el hogar permanente quedó en $2.107.238,43. Cuando el servicio se combina con un Centro de Día, el valor asciende a $3.276.799,92, mientras que con un Centro Educativo Terapéutico alcanza los $3.421.018,65.

En la modalidad de hogar de lunes a viernes con Centro Educativo Terapéutico, el importe fue establecido en $2.945.406,21. En cuanto a las residencias, la modalidad permanente quedó en $1.372.457,95 y la de lunes a viernes en $1.119.015,60.

Para la Categoría B, el hogar permanente fue fijado en $1.769.518,10, mientras que la modalidad de lunes a viernes alcanza los $1.371.300,23. Con Centro de Día, el valor asciende a $2.751.894,88, y con Centro Educativo Terapéutico, a $2.872.535,53. La residencia permanente quedó establecida en $1.152.652,09.

En la Categoría C, el hogar permanente pasó a $1.407.283,83 y la modalidad de lunes a viernes a $1.092.280,66. Los servicios combinados con Centro de Día y Centro Educativo Terapéutico fueron actualizados a $2.155.312,53 y $2.248.725,48, respectivamente.

La residencia permanente correspondiente a esta categoría fue establecida en $1.065.625,20.

Estimulación temprana, apoyo escolar y rehabilitación

Además de los servicios incluidos en las categorías A, B y C, también fueron modificados otros módulos específicos destinados a cubrir distintas necesidades vinculadas con las prestaciones por discapacidad.

La estimulación temprana fue actualizada a $422.231,69, mientras que la prestación de apoyo quedó en $20.900.

Por otra parte, el módulo Maestro de Apoyo fue establecido en $497.881,75, con un valor individual de $16.341,47. El Módulo de Apoyo a la Integración Escolar (SAIE), en tanto, alcanzó los $770.043,58.

En el área de rehabilitación también se aplicó la actualización. El módulo integral intensivo quedó fijado en $183.890,72, mientras que el módulo simple fue establecido en $110.611,95.

El hospital de día también recibió un nuevo valor: la jornada simple quedó en $661.240,08 y la jornada doble en $1.069.375,53.

Transporte y alimentación: los otros valores que fueron actualizados

La actualización de septiembre también alcanzó determinados conceptos vinculados con el traslado y la alimentación de las personas que reciben estas prestaciones.

El valor del transporte por kilómetro fue llevado a $915,31, mientras que el módulo correspondiente a alimentación quedó establecido en $5.015,63.

De esta manera, el nuevo esquema contempla una actualización integral de los aranceles correspondientes a las distintas prestaciones, con diferencias según el tipo de servicio y la categoría aplicable.

Adicional del 20% para la región patagónica

Uno de los puntos contemplados en la normativa es la continuidad del adicional destinado a la región patagónica. Según lo establecido, se mantiene un incremento del 20% sobre el arancel básico para las prestaciones brindadas en zonas consideradas desfavorables.

Este componente específico fue conservado junto con la actualización general de septiembre, por lo que los valores finales para los beneficiarios alcanzados por este régimen deberán contemplar dicho adicional.

La medida se enmarca en el esquema de actualización mensual utilizado para determinar los aranceles del sistema de prestaciones para personas con discapacidad. Con el incremento del 1,7% correspondiente a septiembre, los valores fueron adecuándose nuevamente a la evolución de los precios registrada durante el mes anterior.

Jubilados ANSES: cuánto cobrarán en octubre con aumento y bono

Los jubilados y pensionados de ANSES recibirán en octubre de 2026 una nueva actualización en sus haberes previsionales. El incremento será del 1,65 % y estará determinado por la fórmula de movilidad vigente, luego de que fuera informado el dato de inflación correspondiente a agosto.

Con esta modificación, los ingresos de quienes cobran la jubilación mínima volverán a ser actualizados, aunque el monto final dependerá también de la continuidad del bono extraordinario destinado a los beneficiarios de menores ingresos.

En este contexto, se espera que la atención de los jubilados esté puesta en cuánto quedará la mínima, cuál será el nuevo haber máximo y qué monto podrá ser percibido por quienes reciban el refuerzo adicional.

A partir de la actualización prevista para octubre, la jubilación mínima de ANSES quedará establecida en $435.662,86.

A ese monto podría sumarse el bono extraordinario de $70.000, siempre que sea formalizada su continuidad por parte del Poder Ejecutivo. En ese escenario, el ingreso total de los jubilados que perciban el haber mínimo llegaría a $505.662,86.

El refuerzo representa una parte importante del ingreso mensual para millones de beneficiarios que se encuentran en los niveles previsionales más bajos. Sin embargo, debe tenerse en cuenta que el bono se mantiene como un pago adicional y no pasa a formar parte del haber jubilatorio permanente.

Por ese motivo, el incremento porcentual que efectivamente se observa en el bolsillo de los jubilados que cobran la mínima puede resultar diferente del aumento aplicado sobre el haber previsional.

Jubilación mínima: cómo queda con el bono de $70.000

Uno de los principales puntos a tener en cuenta para octubre estará relacionado con la diferencia entre el haber básico y el refuerzo extraordinario.

La jubilación mínima será de $435.662,86, mientras que, con la incorporación del bono de $70.000, el ingreso mensual alcanzaría los $505.662,86.

El refuerzo extraordinario permanece congelado en ese valor desde marzo y está destinado a los beneficiarios que perciben los ingresos previsionales más bajos.

Al no formar parte del haber jubilatorio, el bono tampoco es incorporado como base para futuros aumentos. Además, su carácter extraordinario implica que su continuidad debe ser determinada mediante las disposiciones correspondientes.

Esto significa que, para analizar cuánto reciben realmente los jubilados cada mes, resulta necesario distinguir entre el haber previsional actualizado y los montos adicionales que puedan ser otorgados por el Gobierno.

Mientras el haber mínimo tendrá la posibilidad de ser complementado con el refuerzo extraordinario, la situación será diferente para quienes cobran las jubilaciones más altas.

El haber máximo jubilatorio ascenderá a $2.932.174 en octubre de 2026, de acuerdo con la actualización prevista.

En este caso, no se contempla el bono de $70.000, debido a que el refuerzo está dirigido exclusivamente a los beneficiarios que se encuentran en los niveles de ingresos previsionales más bajos.

La diferencia entre ambos extremos permite observar cómo impactará la movilidad sobre los distintos haberes del sistema previsional.

De dónde surge el aumento de las jubilaciones

La actualización del 1,65 % estará vinculada con el mecanismo de movilidad previsional utilizado para determinar los aumentos de las prestaciones de ANSES.

El porcentaje surge a partir del Índice de Precios al Consumidor (IPC) correspondiente a agosto, informado por el Instituto Nacional de Estadística y Censos (INDEC).

El dato de inflación de agosto fue de 1,7 % mensual, mientras que el porcentaje utilizado para la actualización previsional quedó establecido en 1,65 % según el mecanismo aplicado.

De esta manera, los haberes de octubre serán calculados sobre los valores vigentes y se producirá una nueva modificación en los ingresos que reciben los jubilados, pensionados y otros titulares de prestaciones administradas por ANSES.

Qué pasa con el bono para los jubilados

El bono extraordinario de $70.000 continúa siendo uno de los componentes más importantes para quienes reciben la jubilación mínima.

Sin embargo, su funcionamiento es diferente al de un aumento previsional. El refuerzo no se incorpora al haber mensual de manera permanente y tampoco se utiliza como parte de la base sobre la cual se calculan las futuras actualizaciones.

Esta distinción resulta especialmente relevante porque el aumento porcentual se aplica sobre el haber previsional, mientras que el bono se mantiene como un complemento separado.

Además, al no integrarse al haber, el refuerzo tampoco influye en el cálculo del medio aguinaldo. Por lo tanto, los jubilados deben diferenciar claramente ambos conceptos al momento de estimar sus ingresos.

Cuánto cobrarán otros beneficiarios de ANSES en octubre

La actualización prevista para octubre no alcanzará únicamente a los jubilados. También serán modificados otros valores correspondientes a prestaciones sociales y asignaciones administradas por ANSES.

Entre los principales montos previstos se encuentra la Pensión Universal para el Adulto Mayor (PUAM), cuyo valor ascenderá a $348.530,28.

Por su parte, las Pensiones No Contributivas (PNC) quedarán establecidas en $304.965,61.

También serán actualizados los valores correspondientes a las asignaciones familiares y prestaciones vinculadas con el sistema de protección social.

La Asignación Universal por Hijo (AUH) llegará a $156.552,29, mientras que la AUH por Discapacidad alcanzará los $509.748,28.

Estos cambios forman parte del mismo esquema de actualización que impacta sobre distintas prestaciones administradas por el organismo previsional.

Quiénes recibirán el bono extraordinario

El esquema de refuerzo de ingresos está dirigido a un amplio grupo de beneficiarios que se encuentran dentro de los niveles de menores ingresos.

En total, se estima que el alcance del bono comprende a cerca de 4,5 millones de personas, entre jubilados que cobran la mínima dentro del Sistema Integrado Previsional Argentino (SIPA), titulares de la PUAM y beneficiarios de Pensiones No Contributivas.

El objetivo del refuerzo es complementar los ingresos de quienes perciben las prestaciones más bajas y reducir, al menos parcialmente, el impacto que tienen los aumentos del costo de vida sobre sus presupuestos mensuales.

No obstante, debido a que el bono no se incorpora al haber, su valor permanece separado de la actualización porcentual que reciben las prestaciones.

Anses: cuáles serían los nuevos montos de jubilaciones, pensiones y asignaciones en octubre

Los beneficiarios de la Administración Nacional de la Seguridad Social (Anses) podrían recibir un nuevo aumento en octubre de 2026. La actualización alcanzaría a jubilaciones, pensiones y asignaciones familiares, aunque los valores definitivos todavía deberán ser confirmados oficialmente.

De acuerdo con la última proyección incluida en el Relevamiento de Expectativas de Mercado (REM) elaborado por el Banco Central, una variación estimada del 1,7% sería aplicada a las prestaciones previsionales y sociales durante octubre.

La cifra definitiva dependerá del dato de inflación correspondiente a agosto, que será difundido por el Instituto Nacional de Estadística y Censos (Indec). Mientras ese porcentaje oficial es aguardado, ya pueden calcularse cuáles serían los valores aproximados que pasarían a cobrar los beneficiarios de Anses.

Las jubilaciones y pensiones serían actualizadas nuevamente en octubre en función del mecanismo de movilidad vigente. Si se confirma una suba del 1,7%, los haberes previsionales experimentarían una nueva mejora respecto de los valores correspondientes al mes anterior.

Sin embargo, para quienes reciben el refuerzo extraordinario destinado a los haberes más bajos, el incremento efectivo sería menor, debido a que el bono de $70.000 permanecería congelado.

Con una actualización estimada del 1,7%, los principales valores quedarían de la siguiente manera:

  • Jubilación mínima: $435.919,96.
  • Jubilación mínima más bono: $505.919,96.
  • Jubilación máxima: $2.933.328,56.
  • Pensión Universal para el Adulto Mayor (PUAM): $348.735,97.
  • PUAM más bono: $418.735,97.
  • Pensión No Contributiva (PNC) por discapacidad y vejez: $305.143,98.
  • PNC más bono: $375.143,98.
  • PNC para madres de siete hijos: $435.919,96.
  • PNC para madres de siete hijos más bono: $505.919,96.

De esta manera, el porcentaje de aumento nominal no se trasladaría íntegramente al ingreso final de quienes perciben el bono, ya que el adicional se mantendría en el mismo valor.

En el caso de quienes cobran la jubilación mínima, por ejemplo, la mejora efectiva sobre el ingreso total sería cercana al 1,46%. Para los beneficiarios de la PUAM, el incremento real sería de aproximadamente 1,41%, mientras que para las PNC por discapacidad y vejez rondaría el 1,38%.

Jubilaciones Anses: qué pasaría con el bono de $70.000

Uno de los principales puntos a tener en cuenta será la continuidad del bono extraordinario de $70.000. En caso de mantenerse sin modificaciones, quienes cobren las prestaciones mínimas recibirían una actualización sobre el haber mensual, pero no sobre el monto adicional.

Por ese motivo, el porcentaje de incremento percibido en términos reales será inferior al 1,7% proyectado.

Para las madres de siete hijos que reciben una PNC equivalente al haber mínimo, el aumento efectivo también se ubicaría alrededor del 1,46%, considerando la permanencia del bono sin actualización.

La confirmación definitiva de los montos deberá ser realizada una vez conocido el índice oficial que será utilizado para calcular la movilidad correspondiente a octubre.

Anses: nuevos valores estimados para las asignaciones familiares SUAF

La actualización también alcanzaría a las prestaciones correspondientes al Sistema Único de Asignaciones Familiares (SUAF). En este caso, los montos serían determinados según los rangos de ingresos establecidos para cada grupo familiar.

Si se aplicara el incremento estimado del 1,7%, las principales asignaciones quedarían aproximadamente en los siguientes valores:

  • Asignación por nacimiento: $92.862.
  • Asignación prenatal: $79.667.
  • Asignación por adopción: $555.181.
  • Asignación por matrimonio: $139.041.
  • Asignación por cónyuge: $19.333.

También se modificarían los valores correspondientes a la asignación por hijo, de acuerdo con el rango de ingresos del grupo familiar.

Los montos estimados serían:

  • Rango 1: $78.335.
  • Rango 2: $52.842.
  • Rango 3: $31.962.
  • Rango 4: $16.493.

Para los hijos con discapacidad, los valores serían superiores y quedarían establecidos de acuerdo con cada categoría:

  • Rango 1: $255.044.
  • Rango 2: $180.429.
  • Rango 3: $113.874.

Junto con la actualización de las asignaciones familiares, también serían modificados los límites de ingresos utilizados para determinar quiénes pueden acceder al SUAF.

El tope individual pasaría de $3.211.126 a $3.265.716, mientras que el límite correspondiente al ingreso familiar se elevaría de $6.422.252 a $6.531.431.

Estos valores resultan relevantes porque el acceso a determinadas asignaciones familiares se encuentra condicionado por los ingresos registrados por cada integrante y por el grupo familiar en su conjunto.

Por lo tanto, las familias que actualmente se encuentran cerca de los límites establecidos deberían prestar especial atención a los nuevos topes que sean oficializados para octubre.

Anses: cuánto sería la AUH en octubre de 2026

La Asignación Universal por Hijo (AUH) también sería alcanzada por la actualización estimada del 1,7%.

En este caso, debe tenerse en cuenta que Anses aplica una retención del 20% de la prestación mensual. Ese porcentaje es acumulado y puede ser cobrado posteriormente mediante la presentación de la documentación correspondiente, incluida la Libreta de la AUH.

Con el aumento proyectado, el monto para un menor sería de $156.650. De ese total, $31.330 quedarían retenidos, mientras que el pago mensual directo sería de $125.320.

Para un hijo con discapacidad, el importe total estimado alcanzaría los $510.064. La retención del 20% representaría $102.012,80, por lo que el pago directo sería de aproximadamente $408.051,20.

AUH en la Patagonia: cuáles serían los nuevos montos

Los beneficiarios de la AUH que residen en determinadas zonas de la Patagonia reciben un importe diferencial debido al adicional por zona desfavorable.

Si se aplicara la actualización estimada, los valores serían:

  • AUH por menor: $203.646.
  • Monto retenido: $40.729,20.
  • Pago directo: $162.916,80.

En el caso de un hijo con discapacidad, el importe total alcanzaría aproximadamente los $663.083. Sobre esa suma se retendrían $132.616,60, mientras que el monto abonado directamente sería de $530.466,40.

La diferencia respecto de los valores generales de la AUH se debe al adicional previsto para los beneficiarios que cumplen con las condiciones de residencia establecidas para las zonas consideradas desfavorables.

Complemento Leche de Anses: cuánto se cobraría en octubre

Otro de los beneficios que tendría una actualización sería el Complemento Leche del Plan 1000 Días, destinado a acompañar a determinadas familias durante la primera infancia.

El importe, que actualmente se ubicaría en $58.098, pasaría a aproximadamente $59.086 si se confirma la actualización proyectada.

Este complemento representa un apoyo adicional para los hogares alcanzados por el programa y se suma a las prestaciones correspondientes cuando se cumplen las condiciones establecidas.

Cuándo se conocerán los montos definitivos de Anses

Todos los valores mencionados son estimativos y fueron calculados tomando como referencia una actualización del 1,7%. Por lo tanto, no deben ser considerados todavía como los montos oficiales que serán abonados durante octubre.

La cifra definitiva quedará determinada una vez que sea publicado el Índice de Precios al Consumidor (IPC) correspondiente y se establezca oficialmente el porcentaje de movilidad que será aplicado por Anses.

Hasta entonces, los beneficiarios pueden utilizar estas proyecciones como una referencia para conocer cuánto podrían cobrar en octubre.

En definitiva, si la estimación del 1,7% finalmente se confirma, jubilaciones, pensiones, AUH y asignaciones familiares recibirían una nueva actualización, aunque el efecto sobre los ingresos finales será diferente según la prestación, el rango familiar y la percepción o no del bono extraordinario.

La atención estará puesta en la publicación del dato oficial de inflación y en la posterior confirmación de Anses, ya que de esos valores dependerá el monto exacto que será acreditado a cada beneficiario durante octubre de 2026.

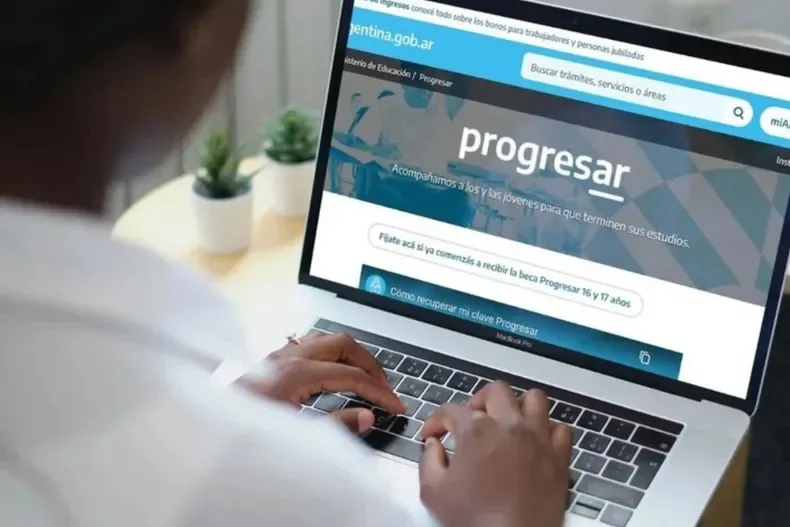
Becas Progresar 2026: cuánto pagan, quiénes pueden acceder y cómo inscribirse

Las Becas Progresar continúan siendo una de las principales herramientas de acompañamiento económico destinadas a estudiantes y jóvenes que buscan completar sus estudios o acceder a instancias de formación profesional. El programa, impulsado por el Ministerio de Capital Humano, contempla una ayuda mensual de $35.000 para quienes cumplan con las condiciones establecidas.

En caso de que sean percibidas las 12 cuotas correspondientes a la primera convocatoria, el monto acumulado durante el año puede alcanzar los $420.000. El beneficio se encuentra dividido en distintas líneas de acuerdo con el nivel educativo y el tipo de formación realizado.

Cada modalidad cuenta con requisitos específicos relacionados con la edad, la situación educativa y los ingresos del estudiante y su grupo familiar. Por este motivo, antes de completar la solicitud resulta importante conocer las condiciones exigidas en cada caso.

Las Becas Progresar fueron diseñadas para acompañar a jóvenes que se encuentran atravesando diferentes etapas de su formación educativa. Por esa razón, las edades permitidas varían según la línea elegida.

Para quienes buscan finalizar la educación obligatoria, pueden realizarse postulaciones entre los 16 y los 24 años.

En el caso de los estudiantes que cursan el nivel superior, el límite general se establece en los 24 años para quienes se encuentran iniciando sus estudios. Para aquellos considerados estudiantes avanzados, el límite puede extenderse hasta los 30 años.

También existe una línea orientada específicamente a la formación profesional. En este caso, pueden postularse personas de entre 18 y 24 años. Cuando se trate de jóvenes que no cuentan con un empleo formal, el límite etario puede ampliarse hasta los 35 años.

Una excepción especialmente importante es la correspondiente a quienes estudian Enfermería. Para estos estudiantes no se establece un límite de edad, de acuerdo con las condiciones contempladas para la carrera.

Cuáles son los requisitos de las Becas Progresar

Además de cumplir con la edad establecida para cada modalidad, quienes quieran acceder al programa deben reunir una serie de condiciones.

Entre los principales requisitos contemplados se encuentran:

  • Ser argentino nativo o naturalizado.
  • Acreditar, cuando corresponda, un mínimo de dos años de residencia.
  • Contar con el calendario de vacunación completo o en curso, según las condiciones establecidas.
  • Encontrarse dentro del rango de edad correspondiente a la línea seleccionada.
  • Cumplir con las condiciones académicas exigidas para la modalidad.
  • No superar, junto con el grupo familiar, el límite de ingresos establecido por el programa.

Uno de los criterios centrales está relacionado con la situación económica. Los ingresos del estudiante y de su grupo familiar no deben superar el equivalente a tres Salarios Mínimos, Vitales y Móviles (SMVM).

De esta manera, la situación económica familiar es considerada como uno de los factores utilizados para determinar el acceso a la asistencia.

Cuánto pagan las Becas Progresar en 2026

El monto establecido para las distintas líneas de las Becas Progresar es de $35.000 por mes.

Si un beneficiario recibe las 12 cuotas previstas durante la primera convocatoria, el ingreso anual acumulado puede llegar a $420.000.

Sin embargo, el mecanismo de cobro cuenta con una particularidad para quienes ingresan por primera vez al programa. En esos casos, inicialmente es abonado el 80% del monto mensual, mientras que el 20% restante es retenido.

La parte retenida queda sujeta a la acreditación de la regularidad académica. Una vez que la institución educativa correspondiente confirma el cumplimiento de las condiciones, el porcentaje pendiente puede ser liberado de acuerdo con el esquema establecido.

Por este motivo, la asistencia no debe ser considerada únicamente como un pago mensual, sino como un beneficio que también se encuentra vinculado al cumplimiento de determinadas obligaciones académicas.

La condición de alumno regular tiene un papel relevante dentro del funcionamiento del programa. La continuidad del beneficio está relacionada con el cumplimiento de las exigencias académicas correspondientes a cada línea.

Para los nuevos beneficiarios, la retención de una parte del monto mensual funciona como un mecanismo de seguimiento. El 20% pendiente de cobro puede ser entregado posteriormente cuando la institución educativa informe que los requisitos académicos fueron cumplidos.

Por eso, resulta importante que los estudiantes mantengan actualizada su situación educativa y cumplan con las obligaciones correspondientes a la carrera, curso o trayecto formativo declarado durante la inscripción.

La información proporcionada por las instituciones educativas resulta fundamental para que pueda ser determinada la situación de cada beneficiario.

Cómo inscribirse a las Becas Progresar

La inscripción a las Becas Progresar se realiza de manera online mediante los canales oficiales habilitados para cada convocatoria.

Antes de iniciar el trámite, se recomienda verificar qué línea corresponde a la situación educativa del postulante y revisar cuidadosamente los requisitos establecidos. También deben ser comprobados los datos personales, académicos y económicos que serán declarados.

Durante el proceso, deberán completarse los datos solicitados y seleccionarse la línea de beca correspondiente. La información presentada será posteriormente evaluada para determinar si se cumplen las condiciones de acceso.

Es importante que los datos sean cargados correctamente y que la información educativa se encuentre actualizada, ya que parte de la evaluación depende de los registros oficiales.

Qué documentación y datos deben tenerse en cuenta

Aunque los requisitos pueden variar según la línea, quienes quieran solicitar una Beca Progresar deben contar con su información personal actualizada y estar en condiciones de acreditar su situación educativa.

También será considerada la información relacionada con los ingresos del estudiante y de su grupo familiar. Este punto resulta especialmente relevante porque existe un límite económico establecido para acceder al programa.

Asimismo, deberá prestarse atención a las condiciones particulares de cada modalidad. No son idénticos los requisitos establecidos para quienes buscan finalizar la educación obligatoria, cursan estudios superiores o realizan una capacitación profesional.

Por eso, antes de enviar la solicitud, es conveniente comprobar que todos los criterios de la línea seleccionada sean cumplidos.

Cómo consultar si las Becas Progresar fueron asignadas

Una vez realizada la inscripción, los beneficiarios pueden consultar online la información relacionada con sus pagos.

Para conocer si existe una liquidación asignada, el interesado debe ingresar a la plataforma correspondiente e identificarse utilizando su CUIL y la Clave de la Seguridad Social.

Dentro del sistema deberá ser localizada la sección destinada a las consultas, donde podrá verificarse si existe un pago correspondiente al período en curso.

Esta herramienta permite conocer el estado de la liquidación sin necesidad de realizar el trámite de manera presencial.

La ANSES aumentó el Complemento Leche: quiénes pueden cobrarlo

El Complemento Leche fue actualizado en septiembre de 2026 y alcanzó los $58.098 para las familias que cumplen con las condiciones establecidas dentro del Plan de los Mil Días. La prestación es otorgada por la Administración Nacional de la Seguridad Social (ANSES) a determinados titulares de la Asignación Universal por Hijo (AUH) y de la Asignación por Embarazo.

El beneficio fue diseñado para brindar un refuerzo destinado a la alimentación durante una etapa considerada fundamental para el desarrollo de los niños y niñas. Por ese motivo, el pago es dirigido a familias que tienen hijos de hasta tres años o a personas gestantes que reciben la correspondiente asignación.

Una de las principales características del Complemento Leche es que no debe ser solicitado mediante un trámite específico. Cuando se cumplen las condiciones requeridas y la información correspondiente se encuentra registrada ante ANSES, el pago es incorporado automáticamente a la liquidación mensual.

El nuevo importe representa una actualización respecto del valor anterior y se encuentra vinculado al mecanismo de movilidad aplicado a las prestaciones alcanzadas por el programa.

Durante septiembre, el monto del Complemento Leche quedó establecido en $58.098. El valor fue informado por ANSES para quienes forman parte del universo alcanzado por esta asistencia del Plan de los Mil Días.

La actualización es realizada de manera periódica y se encuentra relacionada con la evolución del Índice de Precios al Consumidor (IPC). De esta manera, el monto del beneficio es modificado para acompañar los ajustes correspondientes establecidos por el sistema de movilidad.

El objetivo principal de este mecanismo consiste en que la ayuda económica destinada a la alimentación durante los primeros años de vida pueda ser actualizada frente a las variaciones de los precios.

Para las familias beneficiarias, el incremento puede representar un alivio adicional dentro del presupuesto mensual, especialmente en un período en el que los gastos vinculados con la alimentación y el cuidado de los niños tienen un peso importante.

Quiénes pueden cobrar el Complemento Leche

El beneficio está destinado principalmente a las familias que reciben la Asignación Universal por Hijo y tienen niños de hasta tres años.

También puede ser percibido por quienes cobran la Asignación por Embarazo, de acuerdo con las condiciones previstas por el Plan de los Mil Días.

Por lo tanto, no alcanza a todos los titulares de AUH de manera general. La edad de los hijos y las características particulares de cada prestación son determinantes para establecer si corresponde el pago.

El sistema de ANSES es utilizado para verificar la información de los beneficiarios. Cuando los datos requeridos se encuentran correctamente registrados y se cumplen los requisitos, la incorporación del Complemento Leche es realizada de manera automática.

¿Hay que hacer un trámite para recibir el Complemento Leche?

Una de las dudas más frecuentes entre los beneficiarios está relacionada con la necesidad de realizar una gestión adicional.

En este caso, el Complemento Leche no debe ser solicitado mediante un trámite específico. El beneficio es liquidado automáticamente cuando ANSES verifica que la persona o el grupo familiar se encuentra dentro del universo correspondiente.

Por este motivo, resulta importante que los datos personales y familiares se encuentren actualizados en el organismo previsional. La información vinculada con los hijos, la relación familiar y las asignaciones percibidas debe encontrarse correctamente registrada para evitar inconvenientes en la liquidación.

Ante cualquier diferencia entre la situación familiar y la información disponible en el sistema, podrá ser necesario realizar una actualización de los datos.

Plan de los Mil Días: para qué sirve el Complemento Leche

El Complemento Leche fue establecido dentro del marco del Plan de los Mil Días, creado a partir de la Ley 27.611.

La iniciativa fue concebida para brindar acompañamiento durante el embarazo y los primeros años de vida. En ese contexto, la asistencia económica fue incorporada como una herramienta destinada a reforzar la alimentación de las familias alcanzadas.

La primera infancia constituye una etapa en la que una alimentación adecuada resulta especialmente importante. Por ese motivo, mediante este programa se busca brindar un apoyo económico adicional a los hogares que cumplen con las condiciones establecidas.

El beneficio también se encuentra relacionado con las políticas de protección social dirigidas a personas gestantes y familias con niños pequeños.

El importe del beneficio es actualizado mediante el mecanismo de movilidad correspondiente. La evolución del IPC es tomada como referencia para determinar los incrementos.

Por esta razón, el valor del Complemento Leche puede cambiar periódicamente y no permanece fijo durante todo el año.

Para septiembre de 2026, el monto fue llevado a $58.098, según la información comunicada por ANSES.

La actualización permite que el beneficio acompañe, al menos parcialmente, los cambios registrados en los precios de los bienes y servicios. En particular, la medida adquiere relevancia cuando se considera que el objetivo de la prestación está vinculado con la alimentación durante el embarazo y la primera infancia.

AUH en septiembre de 2026: cuánto se cobra por hijo

El aumento del Complemento Leche se produce en un contexto de actualización de las prestaciones de ANSES.

Durante septiembre de 2026, el monto correspondiente a la Asignación Universal por Hijo fue establecido en $154.031 por menor. Sin embargo, el importe que habitualmente es abonado de manera directa representa el 80% de ese valor, debido a que el 20% restante es retenido y queda sujeto a las condiciones correspondientes para su posterior acreditación.

De esta manera, el pago mensual habitual alcanza los $123.224,80 por hijo, mientras que el monto total de la asignación es considerado al momento de realizar la liquidación correspondiente.

En determinadas situaciones, el pago de la AUH puede alcanzar el 100%, siempre que se hayan cumplido y validado los controles requeridos.

AUH por discapacidad y Complemento Leche

También fueron actualizados los valores correspondientes a la Asignación Universal por Hijo con Discapacidad.

Para septiembre de 2026, el importe de referencia fue establecido en $501.537. Al igual que ocurre con la AUH general, un porcentaje es abonado mensualmente y otro queda sujeto a la acreditación de las condiciones correspondientes.

Es importante aclarar que la percepción de una asignación determinada no implica automáticamente el acceso a todos los beneficios existentes. Cada prestación cuenta con sus propios requisitos y condiciones de acceso.

En el caso del Complemento Leche, el foco está puesto específicamente en las familias con niños pequeños y en las personas que reciben la Asignación por Embarazo dentro del esquema previsto por el Plan de los Mil Días.

Complemento Leche y Tarjeta Alimentar: ¿se pueden cobrar juntos?

El Complemento Leche es compatible con la Tarjeta Alimentar, por lo que determinados hogares pueden recibir ambas ayudas durante el mismo período.

Esta compatibilidad permite que el acompañamiento económico destinado a la alimentación sea reforzado en las familias que cumplen con los requisitos de cada programa.

Durante septiembre, los montos informados para la Tarjeta Alimentar son de $72.250 para familias con un hijo, $113.299 para aquellas que tienen dos hijos y $149.425 para los grupos familiares con tres o más hijos.

A diferencia del Complemento Leche, estos valores no se actualizan mediante la movilidad mensual de ANSES.

Por lo tanto, una familia puede percibir simultáneamente la AUH, el Complemento Leche y la Tarjeta Alimentar, siempre que reúna las condiciones establecidas para cada una de las prestaciones.

Cuánto puede cobrar una familia con AUH y Complemento Leche

La combinación de prestaciones puede generar una diferencia importante en el ingreso mensual de un hogar.

Por ejemplo, una familia con un hijo menor de tres años que perciba la AUH al 80% podría recibir $123.224,80 correspondientes a la asignación, a lo que se sumarían los $58.098 del Complemento Leche.

En ese escenario, el monto conjunto alcanzaría los $181.322,80, sin considerar otros beneficios que pudieran corresponder.

Si además se recibe la Tarjeta Alimentar por un hijo, se sumarían otros $72.250, por lo que el total de esas tres prestaciones llegaría a $253.572,80.

Cuando corresponda el pago del 100% de la AUH debido a la validación de los controles requeridos, el monto total podrá ser superior.

Estas cifras permiten observar la importancia que pueden tener los distintos programas de asistencia para las familias con niños pequeños.

Caputo se reúne con el secretario del Tesoro de Estados Unidos para fortalecer la alianza económica

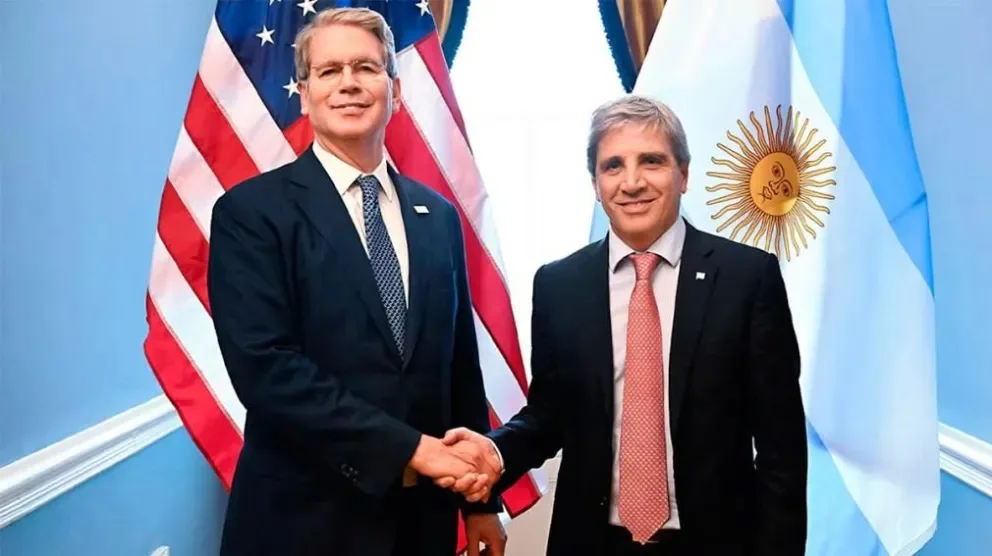
El ministro de Economía, Luis Caputo, mantendrá un encuentro con Scott Bessent, secretario del Tesoro de Estados Unidos, en el marco de una nueva jornada de reuniones internacionales. El diálogo será seguido con especial atención debido a la importancia que adquirió la relación entre los gobiernos de Javier Milei y Donald Trump, especialmente en materia económica y financiera.

La reunión será desarrollada durante la cumbre de Finanzas del G20, donde la situación de la economía argentina y las perspectivas de cooperación bilateral ocuparán un lugar destacado. De esta manera, Caputo buscará afianzar la relación con Estados Unidos y transmitir la posición del Gobierno respecto del rumbo adoptado para alcanzar la estabilidad y promover la recuperación.

El encuentro entre Luis Caputo y Scott Bessent será considerado como uno de los puntos centrales de la agenda argentina durante su participación en el G20. La reunión tendrá lugar en un contexto internacional caracterizado por una elevada incertidumbre económica, financiera y geopolítica.

La cercanía entre ambos funcionarios ya había quedado expuesta durante actividades anteriores del foro. En una cena oficial, Caputo fue ubicado en la mesa principal junto con Bessent y representantes de otras importantes economías internacionales, entre ellas Italia, Francia, Japón y Polonia.

La escena fue interpretada como una nueva señal de la sintonía existente entre Argentina y Estados Unidos. En particular, el vínculo entre los equipos económicos de ambos países ha sido fortalecido durante los últimos meses, mientras el Gobierno argentino intenta consolidar respaldos externos para su programa de reformas.

La agenda de Argentina durante el G20

El ministro de Economía no participará de la reunión con Bessent de manera aislada. Una delegación de funcionarios argentinos será parte de las actividades desarrolladas en el marco de la cumbre.

Entre los integrantes del equipo se encontrarán el secretario de Política Económica, José Luis Daza, y las principales autoridades del Banco Central, Santiago Bausili y Vladimir Werning. La presencia de estos funcionarios permitirá que las conversaciones sean abordadas desde diferentes aspectos de la política económica y monetaria.

En ese escenario, la situación fiscal, las perspectivas de crecimiento, las inversiones y la estabilidad financiera estarán entre los principales asuntos que podrán ser analizados durante los encuentros internacionales.

El objetivo será presentar los avances alcanzados por Argentina y, al mismo tiempo, fortalecer los canales de diálogo con las autoridades estadounidenses.

El respaldo de Estados Unidos al programa económico argentino

La figura de Scott Bessent ha adquirido una relevancia especial para el Gobierno de Milei. Desde el Ejecutivo argentino se ha destacado en distintas oportunidades el respaldo recibido desde Washington hacia el programa económico implementado por la actual administración.

Ese acompañamiento también habría sido importante en las conversaciones mantenidas con organismos financieros internacionales. En particular, la relación con el Fondo Monetario Internacional (FMI) ha sido una de las cuestiones centrales dentro de la estrategia económica argentina.

La posición estadounidense ha sido considerada relevante para facilitar entendimientos y contribuir a destrabar cuestiones técnicas vinculadas con las negociaciones financieras. Por ese motivo, cada reunión entre Caputo y Bessent es seguida de cerca por los mercados y por los sectores económicos interesados en la evolución de la economía argentina.

El encuentro, además, permitirá que las autoridades argentinas expongan de primera mano la evolución de las principales variables económicas y las expectativas oficiales para los próximos meses.

Caputo defendió el rumbo económico ante el G20

Mientras se prepara la reunión bilateral, Caputo ha defendido el programa económico del Gobierno argentino ante sus pares internacionales. La estrategia oficial ha sido presentada como un proceso orientado a alcanzar un crecimiento sostenido a partir del equilibrio fiscal, la reducción de la intervención estatal y el impulso de la inversión privada.

Desde la administración de Milei se sostiene que una mayor participación del sector privado será necesaria para ampliar la capacidad productiva y generar nuevas oportunidades de crecimiento.

En este sentido, el ministro ha planteado ante el escenario internacional que la inversión privada debe ocupar un papel central en la recuperación económica. La reducción del déficit y la búsqueda de estabilidad han sido colocadas como condiciones fundamentales para avanzar hacia una etapa de mayor expansión.

La defensa de este modelo también ha sido acompañada por señales positivas provenientes de organismos internacionales.

El FMI destacó la recuperación de Argentina

La situación económica argentina también ha sido observada con atención por el Fondo Monetario Internacional. Su directora gerente, Kristalina Georgieva, había valorado positivamente la evolución registrada por el país y había definido la recuperación como un proceso particularmente destacado.

Desde el Gobierno, esas declaraciones fueron interpretadas como una confirmación del respaldo internacional al rumbo económico elegido.

El reconocimiento resulta relevante para una administración que ha convertido en uno de sus principales objetivos la recuperación de la confianza de los inversores y la normalización de las relaciones financieras internacionales.

La estabilidad macroeconómica, el equilibrio de las cuentas públicas y la recuperación de la actividad forman parte de los principales ejes sobre los que se busca construir una nueva etapa para la economía argentina.

Un contexto internacional marcado por la incertidumbre

La reunión entre Caputo y Bessent se producirá, además, en un escenario internacional complejo. Los mercados permanecen atentos a las decisiones económicas y comerciales adoptadas por Estados Unidos, mientras que distintos conflictos geopolíticos continúan generando volatilidad.

Las tensiones en Medio Oriente, las políticas comerciales impulsadas desde Washington y la evolución de las principales economías mundiales son factores que pueden tener impacto sobre los mercados financieros.

Para Argentina, el contexto internacional adquiere una importancia adicional debido a su necesidad de atraer inversiones y fortalecer el acceso al financiamiento. Por eso, la construcción de alianzas estratégicas con países como Estados Unidos es considerada prioritaria.

La relación bilateral no se limita exclusivamente al ámbito político. También se encuentra vinculada con cuestiones comerciales, financieras, energéticas y de inversión.

Mora récord: las recomendaciones del Banco Central antes de solicitar un préstamo

En un contexto marcado por una creciente preocupación por el nivel de mora en el sistema financiero, el Banco Central de la República Argentina (BCRA) difundió una serie de recomendaciones dirigidas a las personas que estén pensando en solicitar un préstamo.

La guía fue presentada como una herramienta para ayudar a los usuarios a tomar decisiones financieras con mayor información. Desde el organismo se remarcó la importancia de que las condiciones de un crédito sean analizadas antes de asumir una deuda, especialmente cuando el financiamiento será sostenido durante varios meses o años.

La recomendación adquiere especial relevancia en un escenario en el que muchas familias recurren al crédito para afrontar gastos cotidianos o cubrir necesidades que no pueden ser atendidas únicamente con sus ingresos.

Ante esta situación, desde el BCRA se aconsejó no elegir un préstamo únicamente por el valor de la cuota inicial. La tasa de interés, el Costo Financiero Total (CFT), las comisiones, el plazo y las condiciones del contrato también deben ser considerados antes de aceptar una propuesta.

El objetivo es evitar que una decisión tomada de manera apresurada termine generando un compromiso financiero difícil de afrontar.

Qué revisar antes de sacar un préstamo

Antes de contratar un crédito personal, prendario o hipotecario, distintas alternativas deberían ser comparadas. De acuerdo con las recomendaciones difundidas por el Banco Central, no alcanza con observar cuánto se pagará cada mes.

Uno de los primeros elementos que debe ser revisado es la tasa de interés. En términos generales, puede ser fija o variable. Cuando es fija, el porcentaje establecido se mantiene durante el período acordado. En cambio, cuando es variable, puede modificarse de acuerdo con el mecanismo de actualización previsto en el contrato.

La diferencia entre ambas modalidades puede tener un impacto importante sobre el costo final del financiamiento. Por eso, las condiciones específicas deben ser comprendidas antes de asumir el compromiso.

También debe ser analizado el Costo Financiero Total, conocido como CFT. Este indicador resulta especialmente importante porque permite conocer de una manera más completa cuánto terminará costando el crédito.

Qué es el Costo Financiero Total de un préstamo

El Costo Financiero Total (CFT) no está compuesto únicamente por los intereses. Dentro de este cálculo pueden encontrarse diferentes conceptos asociados al préstamo, como comisiones, seguros, impuestos y otros cargos que correspondan según cada operación.

Por ese motivo, desde el BCRA se recomienda que el CFT sea utilizado para comparar distintas propuestas de financiamiento. Una alternativa que presenta una cuota aparentemente más baja no necesariamente será la más conveniente cuando sean contemplados todos los costos involucrados.

La comparación debe realizarse entre créditos con características similares y considerando el plazo completo de devolución.

De esta manera, el costo real del préstamo podrá ser identificado con mayor claridad y se evitará que una oferta resulte atractiva solamente por presentar un valor inicial reducido.

Plazo y cantidad de cuotas: dos factores fundamentales

Otro aspecto que debe ser tenido en cuenta es el plazo de devolución del crédito. A primera vista, un período más extenso puede parecer conveniente porque permite reducir el importe de cada cuota.

Sin embargo, cuanto mayor sea el tiempo durante el cual el préstamo permanece vigente, mayores pueden ser los intereses y costos acumulados. Por esa razón, la cantidad de cuotas debe ser evaluada en relación con la capacidad real de pago.

También debe ser considerado el nivel de ingresos disponible cada mes. Antes de asumir una deuda, debería analizarse si la cuota podrá ser afrontada incluso ante eventuales aumentos de gastos o modificaciones en la situación económica familiar.

La decisión no debería estar basada exclusivamente en si una cuota «entra» en el presupuesto actual. Debe evaluarse si podrá ser sostenida durante todo el período del crédito.

Comisiones y otros costos que deben ser revisados

Las comisiones también forman parte de los aspectos que deben ser controlados antes de aceptar un préstamo. En el contrato deben encontrarse detallados los cargos que serán aplicados y las condiciones bajo las cuales serán cobrados.

El Banco Central también recuerda que existen determinadas comisiones que no pueden ser cobradas en algunas circunstancias, como puede ocurrir con ciertos cargos relacionados con la cancelación anticipada.

Por eso, antes de firmar, todas las condiciones económicas deben ser verificadas cuidadosamente. Ante cualquier duda, la información correspondiente debería ser solicitada a la entidad financiera antes de asumir el compromiso.

Una vez firmado el acuerdo, las obligaciones y derechos establecidos en el contrato pasan a formar parte de las condiciones de la operación.

La importancia de leer el contrato antes de firmar

El contrato representa uno de los documentos más importantes dentro de cualquier operación de crédito. Allí quedan establecidas las condiciones bajo las cuales el dinero será entregado y posteriormente devuelto.

Por este motivo, el BCRA aconseja que todas las cláusulas sean leídas atentamente antes de la firma. No deberían aceptarse condiciones que no hayan sido comprendidas.

Entre los principales puntos que deberían ser identificados se encuentran:

  • Las condiciones generales del préstamo.
  • La tasa de interés aplicada.
  • El Costo Financiero Total.
  • Las comisiones y otros cargos.
  • La cantidad y periodicidad de las cuotas.
  • Los mecanismos de pago.
  • Las consecuencias previstas ante una demora o falta de pago.
  • Las condiciones para cancelar anticipadamente la deuda.

Además, una copia del contrato debería ser conservada durante todo el período de vigencia del crédito. De esa manera, las condiciones acordadas podrán ser consultadas cuando sea necesario.

Qué puede ocurrir si una persona no puede pagar un préstamo

La capacidad de pago debe ser evaluada antes de solicitar el crédito, pero también resulta importante conocer las consecuencias que pueden producirse cuando una cuota no es abonada en término.

Una demora puede generar cargos adicionales y afectar la situación crediticia de una persona. Si los incumplimientos se acumulan, la información puede quedar registrada en la Central de Deudores del sistema financiero.

Esta situación puede dificultar el acceso a nuevos productos financieros en el futuro. Por ese motivo, desde el organismo se insiste en la necesidad de que el nivel de endeudamiento sea compatible con los ingresos disponibles.

En un contexto de preocupación por la mora récord, la planificación previa adquiere todavía mayor importancia. Un crédito puede ser una herramienta útil cuando es utilizado de manera responsable, pero puede convertirse en una dificultad económica cuando las cuotas superan la capacidad de pago.

Por qué pueden rechazar una solicitud de crédito

No todas las solicitudes de préstamos son aprobadas automáticamente. Una entidad financiera puede rechazar una operación por diferentes motivos vinculados con la situación económica y crediticia del solicitante.

Entre las principales razones pueden encontrarse ingresos considerados insuficientes, problemas o inconsistencias en la documentación presentada y antecedentes registrados en la Central de Deudores.

La evaluación realizada por cada entidad puede contemplar distintos criterios antes de definir si una persona reúne las condiciones necesarias para recibir el financiamiento solicitado.

Por eso, cuando un crédito es rechazado, resulta conveniente conocer cuál fue el motivo. La información disponible en los registros financieros puede ser consultada para verificar si existen deudas o situaciones que estén afectando la evaluación crediticia.

Cómo consultar la Central de Deudores del BCRA

La situación registrada en la Central de Deudores puede ser consultada de manera online. Allí pueden encontrarse datos relacionados con las obligaciones informadas por las entidades financieras.

Para realizar la consulta, deben seguirse estos pasos:

  1. Ingresar al sistema de la Central de Deudores del BCRA.
  2. Introducir el CUIT o CUIL correspondiente.
  3. Revisar las deudas informadas.
  4. Verificar las entidades que registraron cada obligación.
  5. Comprobar los montos y la situación crediticia asignada.

Si se detecta información incorrecta o que no se encuentra actualizada, el reclamo debe ser realizado ante la entidad que informó esos datos. También pueden seguirse los mecanismos establecidos por el Banco Central para solicitar una corrección.